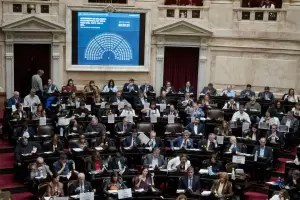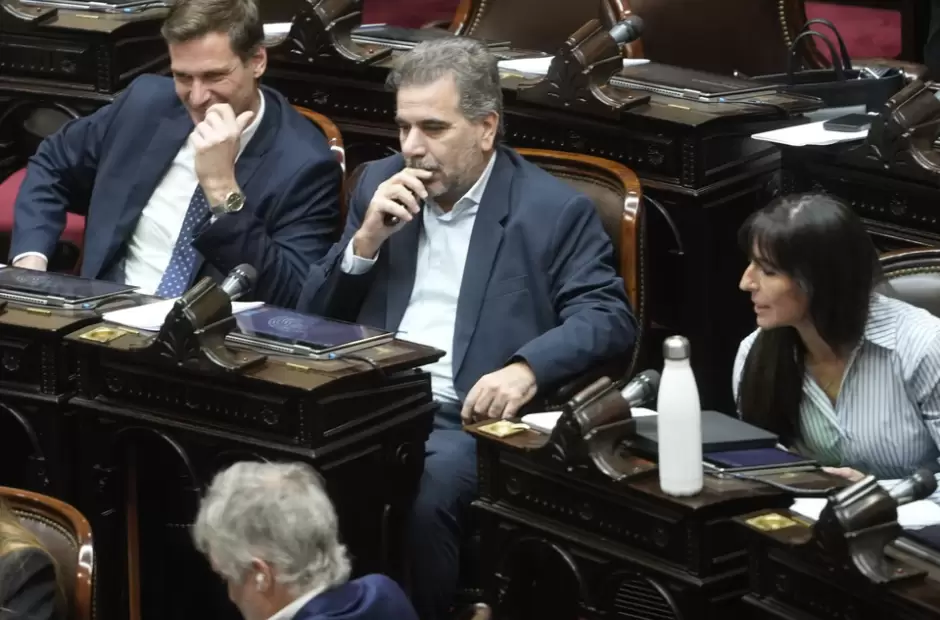
En un final polémico y después de más de 15 horas de sesión, la Cámara de Diputados aprobó durante la madrugada la vuelta a comisiones del proyecto sobre Endeudamiento Familiar. La decisión se produjo cuando quedó en evidencia que el oficialismo no contaba con los votos necesarios para sancionar su propia iniciativa y terminó desplazando la posibilidad de debatir los dictámenes en el recinto.
Pasadas las 3.30, la secretaria parlamentaria de La Libertad Avanza, Silvana Giudici, presentó una moción para que el proyecto regresara, sin una fecha establecida, a las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia. La propuesta obtuvo 121 votos afirmativos, 117 negativos y cinco abstenciones.
El resultado permitió al oficialismo evitar una definición legislativa inmediata sobre el contenido de los proyectos que buscaban responder al creciente endeudamiento de las familias. Sin embargo, la decisión abrió una nueva controversia porque el regreso a comisiones no incluyó un plazo concreto para volver a tratar el tema.
A favor de la moción votaron La Libertad Avanza, el PRO, la Unión Cívica Radical, un sector de Argentina Federal y Producción y Trabajo. En contra se pronunciaron Unión por la Patria, una parte de Provincias Unidas, el Frente de Izquierda y la Coalición Cívica, entre otros espacios.
La votación también estuvo condicionada por las abstenciones de los cinco diputados cordobeses de Provincias Unidas que responden al gobernador Martín Llaryora. Esas abstenciones jugaron en contra de la estrategia opositora, como había ocurrido unas horas antes durante la votación de la ley de Inviolabilidad de la Propiedad Privada.
La oposición denunció que el proyecto podía quedar paralizado
Unión por la Patria intentó evitar que la iniciativa regresara a comisión. Su objetivo era que se rechazara el dictamen de mayoría del oficialismo, centrado en la educación financiera, y que luego se avanzara con el dictamen de minoría, que proponía un régimen de refinanciación para deudores, límites a las tasas de interés y la condonación de intereses punitorios.
El presidente del bloque de UxP, Germán Martínez, sostuvo que la Cámara debía votar para dejar en evidencia si existía una mayoría contraria a la propuesta oficialista y, a partir de allí, abrir una instancia de búsqueda de consensos sobre una alternativa.
"Hoy creemos que hay que votar, que quede claro que hay una mayoría clara que no quiere lo que propone el dictamen de mayoría y por lo tanto se abra naturalmente un tiempo de espacio de búsqueda de consensos alrededor de una propuesta alternativa donde hay otros dictámenes, entre ellos el nuestro", planteó.
La moción de Giudici frustró esa estrategia y generó fuertes cuestionamientos entre los diputados opositores. En medio de gritos, varios legisladores objetaron que la propuesta no incluyera una fecha para retomar el debate. La falta de un plazo alimentó la preocupación de que el tratamiento pudiera quedar indefinidamente postergado si el oficialismo no impulsaba su reanudación.
El diputado nacional de la Coalición Cívica Maximiliano Ferraro cuestionó directamente a quienes acompañaron la iniciativa de devolver el proyecto a comisión sin establecer un cronograma.
"A los colegas que están dispuestos a que esto vuelva a comisión sin ningún tipo de fecha cuando ustedes cerraron las comisiones les pido dar una respuesta concreta con fecha. Son unos embusteros", protestó, sin conseguir que se modificara la moción.
La sesión concluyó en medio de una sucesión de críticas y reproches. La controversia se concentró tanto en el resultado de la votación como en sus consecuencias prácticas: sin una fecha cierta para reunir nuevamente a las comisiones, el esfuerzo de la oposición para forzar el tratamiento de una cuestión incómoda para la Casa Rosada podía quedar sin efecto.
El debate había llegado al recinto después de que la oposición consiguiera emplazar a las dos comisiones el 9 de septiembre, con el objetivo de obligar a avanzar en el tratamiento del endeudamiento familiar.
Dos propuestas diferentes para enfrentar las deudas
La discusión parlamentaria estuvo marcada por las diferencias entre dos enfoques. El dictamen de mayoría, impulsado por La Libertad Avanza junto con sus aliados del PRO y la UCR, priorizaba la transparencia de la información crediticia y la educación financiera. El proyecto opositor, en cambio, planteaba intervenir sobre las condiciones de pago de los deudores y establecer límites a los costos financieros.
La iniciativa oficialista se denominaba "Ley de Transparencia Crediticia, Educación Financiera, Mitigación del Fraude Digital y Protección de los Consumidores". Su propósito era establecer reglas comunes para quienes otorgan créditos y quienes acceden a ellos, con especial atención a la información disponible para los usuarios.
El miembro informante del dictamen de mayoría, Santiago Pauli, de La Libertad Avanza, defendió la propuesta como una herramienta para mejorar las condiciones de acceso al crédito. "Queremos que haya más crédito con las leyes del lado de los argentinos y no en contra de ellos", enfatizó el legislador fueguino, quien preside la comisión de Finanzas de la Cámara baja.
Entre los ejes centrales del proyecto se encontraban:
Transparencia crediticia: acceso a información detallada sobre los créditos al consumo, especialmente aquellos de corto plazo, que suelen tener tasas más elevadas.
Precancellación de deudas: incorporación de disposiciones vinculadas con la posibilidad de cancelar anticipadamente las obligaciones.
Trazabilidad de las obligaciones: acceso a información completa sobre las deudas asumidas por los usuarios.
Acceso al perfil de riesgo: posibilidad de consultar gratuitamente el perfil de riesgo dentro de las entidades bancarias y las plataformas.
El enfoque oficialista apuntaba, de este modo, a mejorar la información y la protección de los consumidores, sin establecer tasas máximas ni planes de refinanciación específicos para quienes se encuentran en situaciones críticas de morosidad.
El proyecto opositor proponía refinanciar las deudas
El dictamen de minoría, presentado por Unión por la Patria, Provincias Unidas y la Coalición Cívica, se denominaba "ley de regularización y alivio financiero". A diferencia de la propuesta oficialista, contemplaba medidas directas para modificar las condiciones de pago de las personas endeudadas.
La iniciativa declaraba la emergencia por 180 días y proponía un régimen de refinanciación de al menos 12 cuotas para personas con una mora superior a 60 días, siempre que el monto de sus deudas no superara dos canastas básicas totales para un hogar tipo 2, equivalentes, según los datos incluidos en el proyecto, a 3.265.010 pesos.
El plan establecía que la cuota mensual no podía superar el 30% de los ingresos de la persona endeudada. La adhesión sería voluntaria y debía tramitarse ante el propio acreedor. Si este no aceptaba la gestión, se contemplaba la intervención del Banco Central.
Otro componente central era la regulación del costo financiero. El proyecto de UxP y Provincias Unidas proponía establecer un límite a la tasa de interés vinculado al Costo Financiero Total, garantizando al mismo tiempo una ganancia moderada para los acreedores mediante un adicional sobre la tasa de refondeo mayorista, conocida como TAMAR.
Además, contemplaba la condonación del 100% de los intereses punitorios, con mantenimiento del capital adeudado, y fijaba límites a los intereses compensatorios.
La propuesta incorporaba también capítulos específicos sobre portabilidad financiera, cobranzas abusivas y educación financiera. Con ese esquema, sus impulsores buscaban combinar la posibilidad de regularizar las deudas con mecanismos de protección frente a los costos excesivos y las prácticas abusivas.
El PRO cuestionó los topes a las tasas de interés
Desde el PRO, la diputada Daiana Fernández Molero cuestionó el proyecto opositor y pidió evaluar las consecuencias que, a su entender, podría tener su aprobación sobre el acceso al crédito. La legisladora planteó que establecer límites a las tasas de interés podría dificultar el financiamiento de determinados consumos y excluir del mercado a personas con mayores riesgos crediticios.
"Si una familia quiere cambiar la heladera, será más difícil conseguir crédito. En cambio un trabajador independiente se queda afuera del mercado de crédito y deberá afrontar tasas más altas", conjeturó.
Fernández Molero advirtió que la iniciativa podía generar esos efectos al establecer topes de tasas, modificar contratos anteriores y alterar las barreras de entrada a la competencia.
"Pueden pasar todas estas cosas porque se está poniendo topes de tasas, rompiendo contratos del pasado y alterando barreras de entrada a la competencia", señaló.
Para respaldar su cuestionamiento, comparó el proyecto opositor con la Ley de Alquileres aprobada en Diputados a fines de 2019, cuyo tratamiento había sido liderado por Daniel Lipovetzky, entonces integrante de su propio partido.