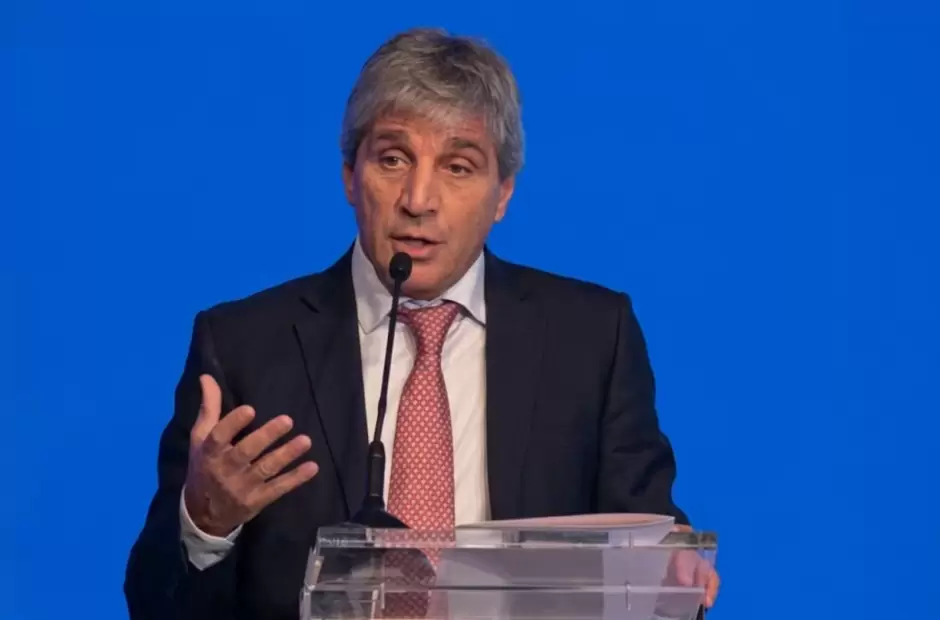
El ministro de Economía, Luis Caputo, anunció este martes la suspensión de los embargos a las pequeñas y medianas empresas (pymes) hasta mayo de 2027, en el marco de la 32° Conferencia Industrial de la Unión Industrial Argentina (UIA). La medida fue presentada como parte de una serie de disposiciones de alivio fiscal destinadas a brindar una respuesta a las dificultades que atraviesa el sector productivo.
Durante su intervención ante empresarios, el funcionario defendió la decisión y buscó diferenciarla de otras políticas económicas. "Esto no es un plan platita, es darle una solución a un problema heredado para alivianar el costo financiero", aseguró Caputo.
El anuncio se produjo durante un encuentro que reúne a representantes de la industria, funcionarios nacionales, gobernadores y referentes de distintos sectores económicos, con el objetivo de debatir las condiciones necesarias para impulsar la competitividad y fortalecer la producción.
En ese contexto, el titular del Palacio de Hacienda también dejó una definición sobre la situación monetaria y las perspectivas de disponibilidad de divisas. "Hoy hay dólares y mañana habrá más", afirmó, en una frase que formó parte de su exposición ante los representantes del empresariado industrial.
La suspensión de los embargos hasta mayo de 2027 constituye uno de los principales anuncios de la jornada y representa un gesto del Gobierno hacia las empresas, particularmente aquellas que enfrentan dificultades financieras y necesitan reducir los costos asociados a sus obligaciones.
La 32° Conferencia Industrial y los desafíos de la competitividad
La UIA realiza este martes 3 de noviembre su 32° Conferencia Industrial, una actividad que se desarrolla en el Golden Center y que tiene como eje la búsqueda de una industria competitiva, capaz de aprovechar el potencial de los sectores estratégicos de la economía argentina.
La jornada cuenta con la participación del ministro de Economía, Luis Caputo; el jefe de Gabinete, Diego Santilli; y el jefe de Gobierno porteño, Jorge Macri.
El evento comenzó a las 9, cuando el ministro de Economía y posteriormente el jefe de Gobierno porteño dialogaron con Silvio Zurzolo, presidente de la 32° Conferencia Industrial. Bajo la premisa de impulsar el desarrollo industrial, la agenda propone analizar la articulación entre distintas actividades productivas y su contribución a la economía nacional. Entre los sectores que tendrán protagonismo se encuentran:
La industria.
El agro.
La minería.
La energía.
Los servicios basados en el conocimiento.
La conferencia se plantea como un espacio para discutir tanto las condiciones macroeconómicas como las cuestiones regulatorias y fiscales que inciden en el desenvolvimiento de las empresas. En ese marco, los distintos paneles abordarán problemáticas vinculadas a la integración productiva, la coordinación entre jurisdicciones y la necesidad de establecer reglas previsibles para la actividad.
Energía, minería y economías provinciales
Uno de los primeros paneles estará dedicado al impacto de la energía y la minería en las economías provinciales, además de la integración de las cadenas de valor regionales.
La actividad contará con la participación de cinco gobernadores que representan a provincias con presencia en distintas actividades productivas. Se trata de Rolando Figueroa, de Neuquén; Raúl Jalil, de Catamarca; Martín Llaryora, de Córdoba; Marcelo Orrego, de San Juan; y Maximiliano Pullaro, de Santa Fe.
La moderación estará a cargo de Roberto Cacciola, presidente de la Cámara Argentina de Empresas Mineras (CAEM). El espacio buscará poner en discusión el papel de los sectores energéticos y mineros en el desarrollo de las economías provinciales, así como las posibilidades de fortalecer los vínculos entre las distintas etapas de las cadenas de valor regionales.
La participación de los mandatarios provinciales se inscribe en una agenda que contempla la articulación entre los sectores estratégicos de la economía y la industria, en un escenario en el que la competitividad y las condiciones de producción ocupan un lugar central.
La macroeconomía y las reglas que necesita la industria
Las condiciones macroeconómicas y regulatorias también tendrán un lugar destacado en la conferencia. A las 12.10, el economista Esteban Domecq, fundador y director de Invecq Consulting, analizará los desafíos de la macroeconomía y la coyuntura argentina.
La exposición se desarrollará bajo el título "Reglas claras, futuro posible: la macro y micro que necesita la industria". El debate estará orientado a examinar las condiciones que requiere el sector productivo para desenvolverse en un escenario de cambios económicos, con especial atención a las variables macroeconómicas y a los aspectos que inciden directamente en el funcionamiento de las empresas.
Otro de los temas centrales será la presión tributaria. A las 13.10 está previsto el panel "Pacto Fiscal Industrial Federal", que propondrá debatir una mayor coordinación entre la Nación, las provincias y los municipios.
El objetivo será avanzar en una reducción gradual de la carga impositiva sobre la producción, simplificar el sistema tributario y establecer reglas más previsibles para las empresas, especialmente para las pequeñas y medianas.
La jornada concluirá con el acto de cierre a cargo de Diego Santilli y Martín Rappallini.
La industria, al borde de una recesión técnica
La conferencia se desarrolla en un contexto de fuerte preocupación por la evolución de la actividad económica. Según las últimas estimaciones del Centro de Estudios de la Unión Industrial Argentina (CEU-UIA), la Argentina se encuentra al borde de ingresar en una recesión técnica, en un escenario marcado por la contracción de distintos indicadores industriales.
De acuerdo con el relevamiento de la entidad, la producción industrial registró una caída mensual de 0,2%, sin estacionalidad, y una contracción de 3,4% frente al mismo mes de 2025.
Con esos resultados, el sector acumula una baja de 2,8% durante los primeros nueve meses de 2026, en comparación con igual período del año anterior. Además, la actividad permanece 11% por debajo de los niveles registrados en 2022 y 2023.
El informe fue elaborado a partir de datos de consumo de energía eléctrica, demanda industrial y consultas a referentes del sector. Las estimaciones anticipan un comportamiento dispar entre las distintas ramas manufactureras. Mientras algunos segmentos muestran mejoras mensuales, otros todavía no logran recuperar el terreno perdido.
Entre los principales factores que condicionan la evolución de la actividad se encuentran la debilidad de la demanda interna y el bajo dinamismo de los sectores vinculados a la construcción y los bienes durables.
Construcción: indicadores con comportamientos diferentes
Los indicadores relacionados con la construcción mostraron resultados heterogéneos durante septiembre. Las ventas de insumos relevadas por el Índice Construya registraron una caída mensual de 1%. En contraste, los despachos de cemento crecieron 14%, impulsados principalmente por el aumento de las entregas a granel, asociadas a obras de mayor escala, y por una mayor demanda.
Sin embargo, las cifras acumuladas del año continúan en terreno negativo. Tanto las ventas de insumos como los despachos de cemento muestran retrocesos respecto de 2025 y mantienen una distancia considerable frente a los registros de 2022.
Los principales indicadores son:
Ventas de insumos para la construcción: caída acumulada de 1,5% interanual.
Despachos de cemento: contracción acumulada de 3% frente al mismo período de 2025.
Niveles de actividad: ambos indicadores se encuentran más de 25% por debajo de los registros de 2022.
Los datos reflejan una situación en la que las mejoras puntuales no alcanzan para revertir la tendencia negativa acumulada.
La metalmecánica, el acero y el aluminio
En la industria metalmecánica, la producción creció 2,5% respecto de agosto. Sin embargo, el avance no fue suficiente para compensar la caída registrada durante el mes anterior.
En el acumulado de 2026, el sector presenta una contracción interanual de 5% y permanece 18% por debajo de los niveles alcanzados en 2022.
La producción de acero también mostró dificultades, con una caída mensual de 4% en septiembre. En contraposición, el aluminio primario registró una suba de 4% frente a agosto.
Pese a las diferencias entre ambas actividades, tanto el acero como el aluminio mantienen un balance positivo en la comparación acumulada con 2025. No obstante, la producción de acero continúa 13% por debajo de los niveles de 2022.
La producción automotriz
La fabricación de vehículos registró una mejora mensual de 1% en septiembre. A pesar de ese incremento, la producción se mantuvo en el nivel más bajo para ese mes de los últimos seis años.
En el acumulado de 2026, la industria automotriz experimentó una caída interanual de 17% y se ubicó 20% por debajo de los registros de 2022. Por su parte, la industria de alimentos y bebidas presentó resultados diferenciados entre sus actividades. Durante septiembre se registraron incrementos en varios segmentos, aunque la molienda de oleaginosas mostró un retroceso.
Los indicadores correspondientes al mes fueron:
Producción de bebidas: crecimiento de 8,5%.
Faena vacuna: aumento de 3,3%.
Faena porcina: suba de 1,9%.
Producción láctea: incremento de 0,4%.
Molienda de oleaginosas: caída mensual de 5%.
El comportamiento dispar de las distintas ramas manufactureras constituye uno de los elementos centrales del diagnóstico presentado por la UIA. Mientras algunas actividades exhiben avances mensuales, otras continúan afectadas por la pérdida de producción acumulada.