La Argentina atraviesa una etapa de fuerte protagonismo en el mercado internacional del maíz. Pese a las amenazas sanitarias que afectan a distintas regiones productivas, las perspectivas de cosecha, el ritmo de comercialización y las dificultades de abastecimiento de otros grandes productores colocan al país entre los proveedores más competitivos del mundo.
Entre marzo y octubre de la campaña 2025/26, los embarques argentinos podrían alcanzar los 34,2 millones de toneladas, un volumen que superaría el récord anterior de 32,5 millones de toneladas, registrado durante el mismo período de la campaña 2020/21.
El desempeño comercial también se refleja en las proyecciones correspondientes a octubre. Los despachos ya realizados y los programados permiten estimar exportaciones por 3,9 millones de toneladas durante ese mes, una cifra que representa un 67% más que el promedio histórico mensual.
La dinámica favorable no se limita a los primeros meses de la campaña. Incluso después de la entrada de la safrinha brasileña, la segunda cosecha de maíz de Brasil que suele reforzar la competencia internacional, la Argentina mantiene un ritmo elevado de colocaciones externas.
Entre julio y octubre, los embarques nacionales apuntan a alcanzar los 17,1 millones de toneladas. Ese resultado constituiría el segundo mayor registro de la serie para ese tramo del año, con más de siete millones de toneladas por encima de la campaña anterior y un volumen 30% superior al promedio de los últimos cinco ciclos.
Los datos surgen de un informe de la Bolsa de Comercio de Rosario (BCR), elaborado por Ana Rubicondi, Franco Pennino, Matías Contardi, Bruno Ferrari y Emilce Terré. El documento señala que las ventas externas ya anotadas ascienden a 39 millones de toneladas y que la campaña podría concluir con exportaciones totales cercanas a los 45 millones de toneladas.
Estas cifras muestran la magnitud de la oportunidad comercial que enfrenta el sector agrícola argentino. Sin embargo, el resultado no depende únicamente de la producción nacional: también responde a las condiciones que atraviesan los principales competidores y a la disponibilidad de maíz para abastecer el comercio mundial.
Ucrania, Brasil y Estados Unidos
Una parte importante de la explicación se encuentra en las dificultades que experimentan otros proveedores internacionales. Ucrania, Brasil y Estados Unidos mantienen una presencia relevante en el mercado, pero sus circunstancias actuales limitan, por diferentes motivos, la cantidad de cereal disponible para exportación.
En el caso de Ucrania, el país atraviesa su período de cosecha de maíz, una etapa en la que habitualmente incrementa su competitividad comercial. Sin embargo, los ataques rusos y las restricciones a la navegación en los puertos del Mar Negro dificultan la salida de mercadería.
Según los datos citados por la BCR, Ucrania habría exportado apenas 138.000 toneladas en octubre, frente a los más de 1,5 millones de toneladas que suele colocar durante ese mes. La diferencia refleja la dimensión del problema logístico. Las restricciones afectan la disponibilidad de uno de los abastecedores centrales del cereal y abren oportunidades para que otros países ocupen parte de los mercados que quedan menos abastecidos.
En ese escenario, la Argentina encuentra una ventana para colocar mayores volúmenes y competir en destinos donde la oferta ucraniana suele tener un papel importante.
Brasil destina más maíz al consumo interno
Brasil también muestra una reducción en sus exportaciones. Entre marzo y septiembre, los embarques brasileños sumaron algo más de 13,9 millones de toneladas, un volumen 32% inferior al promedio de los últimos años y el segundo menor registro desde 2019.
Parte de esa disminución se explica por el crecimiento del consumo interno, especialmente por la utilización del maíz para producir biocombustibles. La mayor demanda industrial absorbe una porción de la producción que, de otro modo, podría destinarse a los mercados internacionales.
Los datos de la Agencia Nacional de Petróleo, Gas Natural y Biocombustibles de Brasil muestran la magnitud de esa tendencia. Durante septiembre, la producción de biocombustibles absorbió 2,23 millones de toneladas de maíz, un 24% más que en el mismo mes del año anterior.
La expansión también se observa en el acumulado anual. Durante los primeros nueve meses del año, ese destino consumió 18,9 millones de toneladas, lo que representa un incremento interanual del 22% y un volumen casi dos veces superior al registrado tres años atrás.
El crecimiento del procesamiento industrial modifica la disponibilidad exportable brasileña y contribuye a explicar por qué la Argentina puede mantener un ritmo comercial elevado incluso durante el período en que la cosecha de la safrinha suele incrementar la competencia.
Estados Unidos mantiene despachos firmes
En Estados Unidos, los embarques de septiembre se mantuvieron firmes, con aproximadamente 7,02 millones de toneladas, un volumen 7,7% superior al del mismo mes del año anterior.
No obstante, de acuerdo con analistas consultados por Reuters, durante las últimas semanas comenzaron a observarse señales de desaceleración en el ritmo de los despachos. A esa evolución se suma el peso del consumo interno con fines industriales, particularmente para la producción de etanol. Al igual que ocurre en Brasil con los biocombustibles, una parte importante del maíz estadounidense se destina al procesamiento dentro del propio país.
El Departamento de Agricultura de Estados Unidos (USDA) proyectó que la demanda industrial interna de maíz alcanzaría los 177,9 millones de toneladas durante la campaña 2026/27, el mayor nivel de los últimos ocho años.
Ese volumen proyectado constituye un factor relevante para el mercado internacional, porque limita el excedente disponible para exportar y contribuye a sostener la competitividad de los proveedores del hemisferio sur.
De esta manera, las condiciones de los tres grandes competidores generan un escenario favorable para la Argentina: Ucrania enfrenta dificultades logísticas, Brasil aumenta el consumo interno de maíz y Estados Unidos proyecta una demanda industrial elevada.
Ventajas de precio en Europa y Asia
La combinación de una cosecha nacional elevada y una menor disponibilidad exportable en otros países permitió que el maíz argentino ganara presencia en destinos que habitualmente se abastecen en mayor medida desde Estados Unidos, Europa o Ucrania.
Según el informe de la BCR, la Argentina figura entre los orígenes más competitivos para una parte importante de los mercados internacionales. La Unión Europea y varios países asiáticos aparecen entre los destinos donde esa ventaja resulta especialmente relevante.
La comparación de los precios de referencia C&F, que consideran el costo y el flete de la mercadería, muestra que el cereal argentino puede presentar diferencias favorables frente al segundo proveedor más competitivo que superan el 5% en algunos destinos, al excluir a Ucrania de la comparación.
Esa brecha de precios representa una oportunidad para los exportadores nacionales, que pueden ofrecer mercadería en condiciones competitivas y ganar participación en mercados internacionales.
La circunstancia tiene una particularidad: se trata de una ventana comercial en la que la Argentina rara vez encabeza la oferta global. El ritmo de los embarques y la competitividad de los precios permiten aprovechar condiciones que no dependen exclusivamente de la evolución del mercado interno.
De todos modos, la duración de esta oportunidad estará vinculada con la evolución de los factores que actualmente condicionan la oferta internacional. La recuperación de los embarques ucranianos, los cambios en las exportaciones brasileñas y el comportamiento de la demanda industrial estadounidense serán variables relevantes para determinar cuánto tiempo puede sostenerse la ventaja argentina.
El gusano cogollero vuelve a encender las alarmas
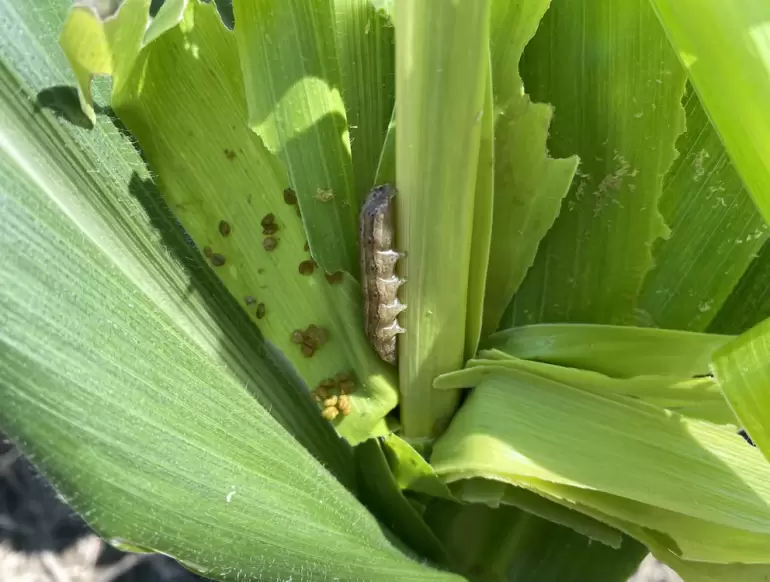
Mientras el mercado internacional ofrece oportunidades comerciales, la producción nacional enfrenta una preocupación creciente en el frente sanitario. El gusano cogollero (Spodoptera frugiperda) incrementó su presión sobre los cultivos en el noroeste argentino (NOA), el nordeste argentino (NEA) y distintas áreas de Santa Fe, Entre Ríos, Corrientes, Chaco, Santiago del Estero y Catamarca.
Las detecciones incluyen cultivos de siembra temprana, lo que obliga a reforzar el seguimiento de los lotes desde las primeras etapas de desarrollo de las plantas.
La plaga ataca las hojas y el cogollo del maíz, y puede frenar el crecimiento durante las fases iniciales. En lotes sometidos a una presión elevada, las pérdidas de rendimiento pueden ubicarse entre el 50% y el 60%, según las referencias técnicas aportadas para el informe.
La preocupación aumenta por la detección de casos de resistencia a eventos biotecnológicos destinados al control de insectos. Esa situación obliga a revisar las estrategias de manejo para evitar que las herramientas utilizadas pierdan eficacia. Entre las medidas señaladas se encuentra el seguimiento de los lotes y la rotación de principios activos insecticidas. Estas prácticas buscan reducir las fallas de control, aunque pueden elevar los costos de producción.
El monitoreo temprano adquiere especial importancia porque la magnitud del daño depende tanto de la intensidad del ataque como del estado de desarrollo del cultivo. La detección oportuna permite evaluar la situación de cada lote y ajustar las medidas de control según las condiciones observadas.
La expansión del gusano cogollero representa así un riesgo adicional para una campaña que, desde el punto de vista comercial, presenta perspectivas favorables.
La experiencia de la chicharrita
La otra amenaza sanitaria que continúa presente en las decisiones de los productores es la chicharrita del maíz (Dalbulus maidis), aunque la presión actual resulta menor que durante la campaña en la que provocó importantes pérdidas. En el ciclo 2023/24, este insecto, vector de patógenos asociados al achaparramiento del maíz, se expandió desde el norte hacia la región central del país y afectó de manera marcada a los cultivos tardíos.
Las consecuencias quedaron reflejadas en las estimaciones de producción. La proyección inicial de una cosecha de 61 millones de toneladas terminó reduciéndose a 46,5 millones, una diferencia de 14,5 millones de toneladas.
Entre los factores que explicaron parte de ese resultado se identificaron la expansión geográfica inusual del vector, un invierno benigno, las siembras escalonadas y la falta de antecedentes de manejo en las zonas templadas.
La experiencia modificó el seguimiento sanitario del cultivo. Desde entonces, la Red Nacional de Monitoreo de Dalbulus maidis amplió la vigilancia de las poblaciones del insecto y de los patógenos que transmite.
Durante la primera quincena de octubre, el relevamiento mostró una disminución de las capturas en las principales regiones maiceras. Esa reducción estuvo favorecida por las temperaturas más bajas y una mayor amplitud térmica.
El informe indicó que los niveles actuales son incluso más favorables que los observados un año atrás, incluidas las zonas endémicas del norte. Sin embargo, la mejora no elimina la necesidad de mantener las tareas preventivas.
Entre las recomendaciones se encuentran sostener el uso de trampas, revisar los cultivos desde la emergencia y eliminar los maíces voluntarios o "guachos", que funcionan como un puente verde para la supervivencia de la chicharrita y de los patógenos entre una campaña y otra.
Competitividad exportadora y vigilancia sanitaria
La campaña 2025/26 presenta una combinación de oportunidades comerciales y riesgos productivos. Por un lado, las dificultades de abastecimiento de Ucrania, la reducción de las exportaciones brasileñas y el crecimiento de la demanda industrial estadounidense favorecen la posición argentina en el mercado mundial.
Por otro, la presión del gusano cogollero y el antecedente de las pérdidas provocadas por la chicharrita obligan a mantener la vigilancia sobre los cultivos en distintas regiones del país.
Los principales indicadores comerciales previstos por la BCR reflejan la dimensión de la oportunidad:
34,2 millones de toneladas: embarques argentinos proyectados entre marzo y octubre de la campaña 2025/26.
32,5 millones de toneladas: récord anterior para el mismo período, correspondiente a la campaña 2020/21.
3,9 millones de toneladas: despachos realizados y programados para octubre, un 67% por encima del promedio histórico mensual.
17,1 millones de toneladas: exportaciones previstas entre julio y octubre, el segundo mayor registro de la serie para ese tramo.
39 millones de toneladas: ventas externas ya anotadas.
Cerca de 45 millones de toneladas: exportaciones totales con las que podría concluir la campaña.
La evolución de las amenazas sanitarias será determinante para el resultado productivo. Mientras el sector exportador aprovecha la ventaja de precios y el espacio que dejan otros proveedores, los productores deberán seguir de cerca la evolución de las plagas y aplicar las medidas de manejo recomendadas.
El desafío será sostener el volumen disponible para comercializar sin perder de vista los riesgos dentro de los lotes. La Argentina cuenta con condiciones favorables para consolidar su protagonismo internacional, pero la continuidad de esa posición también dependerá de cómo evolucione la producción y de la capacidad de contener las amenazas sanitarias durante el ciclo agrícola.