La Administración General de Asuntos Previsionales (AGAP) de Catamarca informó que atraviesa un escenario de creciente presión económica y financiera, como consecuencia de una combinación de factores estructurales que incrementan las obligaciones del régimen complementario y condicionan sus fuentes habituales de financiamiento.
El principal desafío está relacionado con la diferencia entre la evolución de los haberes jubilatorios que abona la Administración Nacional de la Seguridad Social (ANSES) y los salarios que perciben los trabajadores activos de la Administración Pública Provincial. Esta brecha tiene un impacto directo sobre las obligaciones de AGAP, debido a que el organismo debe cubrir la diferencia necesaria para garantizar a sus beneficiarios una prestación equivalente al 82% móvil de la remuneración de referencia del cargo en actividad.
El mecanismo establece que ANSES abona el haber jubilatorio nacional correspondiente, mientras que AGAP financia el complemento necesario para alcanzar el porcentaje garantizado por el régimen provincial. Por lo tanto, cuando los salarios de los trabajadores activos aumentan por encima de la actualización de las jubilaciones nacionales, se amplía la diferencia que debe cubrir el organismo catamarqueño.
A este escenario se suma la pérdida acumulada del poder adquisitivo de los haberes nacionales, el crecimiento de la cantidad de beneficiarios y la reducción de la planta de trabajadores activos que realizan aportes. La combinación de estos elementos genera una presión simultánea sobre los ingresos y los compromisos previsionales.
El poder adquisitivo de la ANSES
De acuerdo con las estimaciones de AGAP, los haberes nacionales acumularon una pérdida de poder adquisitivo cercana al 35% desde 2017, mientras que entre enero de 2023 y agosto de 2026 la caída alcanzó el 23,55%.
Esta evolución contrasta con la política salarial aplicada por el Poder Ejecutivo provincial, que durante determinados períodos otorgó incrementos a los trabajadores activos superiores a la inflación. Mientras tanto, ANSES actualiza sus prestaciones tomando como referencia el Índice de Precios al Consumidor (IPC), con un retraso de dos meses.
La diferencia entre ambos mecanismos de actualización provoca que las remuneraciones de los trabajadores activos y los haberes jubilatorios nacionales evolucionen a ritmos distintos. Como consecuencia, aumenta la distancia entre el monto abonado por ANSES y el porcentaje que debe garantizar el régimen provincial.
Un punto determinante de este proceso fue el cambio en el mecanismo de movilidad nacional. La actualización mensual de los haberes de ANSES según la inflación comenzó a aplicarse en abril de 2024, con dos meses de rezago, pero sin una recomposición integral de la pérdida de poder adquisitivo acumulada anteriormente.
La magnitud del deterioro se observa particularmente en los últimos meses de 2023 y los primeros de 2024. Durante diciembre de 2023, los precios aumentaron un 25,5%, mientras que en enero de 2024 la inflación alcanzó el 20,6%. En conjunto, ambos incrementos representaron una suba acumulada del 51,35% en apenas dos meses.
Frente a ese escenario, el Poder Ejecutivo nacional dispuso en abril una compensación extraordinaria del 12,5%, adicional al ajuste mensual correspondiente. Sin embargo, esa recomposición fue parcial y dejó una pérdida de ingresos reales que los posteriores aumentos vinculados con la inflación no lograron corregir por sí solos.
Esta situación tiene una consecuencia directa sobre las cuentas de AGAP: al no recuperarse integralmente el poder adquisitivo de los haberes nacionales, aumenta el complemento que debe financiar el organismo para sostener el 82% móvil.
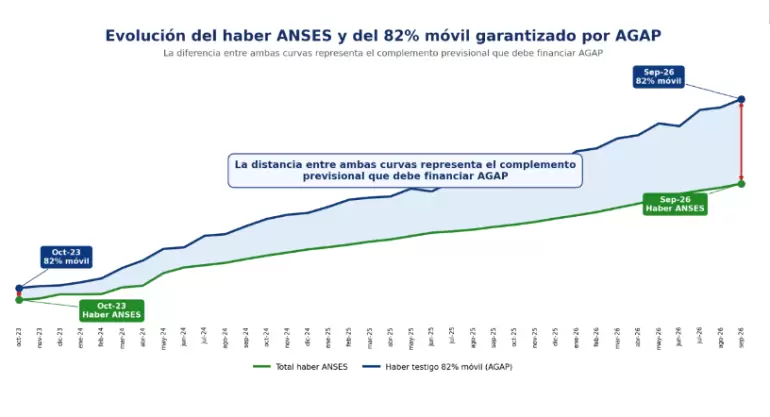
El gráfico actualizado hasta septiembre de 2026 permite observar la evolución de ambas curvas salariales y previsionales. La distancia entre ellas representa precisamente el complemento que debe afrontar AGAP para cumplir con la garantía provincial.
Los niveladores salariales
Otro de los factores informados por el organismo que inciden sobre las finanzas del organismo es la implementación de los denominados niveladores salariales, mediante los cuales se establecieron pisos remunerativos para el personal activo del Poder Ejecutivo provincial.
Estas medidas elevaron los ingresos de referencia de determinados cargos y, por aplicación del régimen de movilidad, también incrementaron los complementos previsionales de los beneficiarios de AGAP comprendidos en esas mejoras.
"El efecto adquiere particular relevancia en aquellos casos de personas que ya se encontraban jubiladas cuando fueron creados esos conceptos salariales. Esos beneficiarios accedieron a los incrementos correspondientes mediante la movilidad previsional, aunque durante su trayectoria laboral activa no habían realizado aportes sobre los nuevos niveles remunerativos incorporados posteriormente", remarcaron.
Esto no significa que los trabajadores que actualmente se encuentran en actividad estén exentos de efectuar los aportes que correspondan. La cuestión central es que, para determinados beneficiarios ya jubilados, la obligación previsional de AGAP aumenta sin que exista una trayectoria previa de contribuciones sobre esas mejoras salariales.
De esta manera, la incorporación de pisos remunerativos repercute tanto en los ingresos de los trabajadores activos como en las obligaciones que el sistema debe afrontar con quienes ya se encuentran jubilados.
Los nuevos adicionales y el traslado a las jubilaciones
Una situación similar se presenta con la creación reciente de adicionales salariales destinados al personal activo del Poder Ejecutivo provincial, según AGAP. Cuando estos conceptos integran la remuneración de referencia utilizada para calcular el 82% móvil, su incorporación se traslada a los beneficiarios comprendidos en el régimen y genera un incremento del complemento que debe abonar AGAP.
En el caso de quienes ya estaban jubilados cuando se crearon esos adicionales, el mayor beneficio se reconoce sin que hayan realizado aportes sobre tales conceptos durante su etapa de actividad laboral.
Este mecanismo responde a la garantía constitucional de movilidad y a su aplicación dentro del régimen previsional provincial. Las mejoras reconocidas a los trabajadores activos de los cargos alcanzados se trasladan a las prestaciones correspondientes, generando mayores compromisos económicos para el organismo.
Por lo tanto, tanto los niveladores como los nuevos adicionales constituyen elementos que inciden sobre la estructura de gastos previsionales, debido a que elevan las remuneraciones de referencia y, en consecuencia, los complementos necesarios para alcanzar el porcentaje garantizado.
Más beneficiarios y menos aportantes
A las diferencias entre salarios y jubilaciones se suma otro problema estructural: la disminución de la planta de trabajadores activos de la Administración Pública Provincial, en paralelo con el crecimiento sostenido de la cantidad de beneficiarios del sistema.
Según los datos del organismo, AGAP incorpora en términos netos aproximadamente 100 nuevos beneficiarios por mes. Este incremento representa una ampliación progresiva de las obligaciones previsionales, mientras que la reducción de la cantidad de trabajadores activos limita relativamente la base contributiva.
En septiembre de 2026, el organismo registraba un total de 15.147 beneficiarios, distribuidos entre los dos regímenes que administra.
La composición era la siguiente:
Decreto Provincial N.º 127/2011: 13.087 beneficiarios.
Ley Provincial N.º 5.192: 2.060 beneficiarios.
Total: 15.147 beneficiarios.
Esta evolución demográfica y laboral del sistema plantea un desafío adicional para su sostenibilidad. Por un lado, aumentan las personas que reciben prestaciones y complementos previsionales; por otro, disminuye la cantidad relativa de trabajadores que contribuyen a financiar el régimen.
La combinación de ambas tendencias afecta el equilibrio entre los recursos que ingresan y las obligaciones que debe afrontar AGAP mensualmente.
Financiamiento del Regimen Complementario
El régimen previsional complementario establecido mediante el Decreto Provincial N.º 127/2011 cuenta con una estructura de financiamiento basada en aportes y contribuciones vinculados con los trabajadores activos y los beneficiarios pasivos.
Su esquema contempla aportes del 3% de los trabajadores activos y contribuciones del 3% del Estado Provincial, además de los aportes previstos para los beneficiarios pasivos. La dificultad aparece cuando se contrasta esa estructura de ingresos con el crecimiento de las obligaciones derivadas de la garantía del 82% móvil.
La pérdida del poder adquisitivo de las jubilaciones nacionales, sumada a los incrementos salariales provinciales, amplía la diferencia que AGAP debe cubrir. En ese contexto, numerosos beneficiarios reciben actualmente un complemento previsional del organismo provincial que incluso supera el importe del haber jubilatorio que perciben de ANSES.
A esta situación se agrega una diferencia significativa entre las estructuras contributivas del sistema nacional general y el régimen complementario provincial.
En el sistema previsional nacional general, el aporte personal jubilatorio es del 11%, mientras que la contribución patronal previsional de referencia alcanza el 16%. En cambio, dentro del régimen complementario de AGAP, las alícuotas correspondientes son del 3% para los trabajadores y del 3% para el Estado Provincial.
Sin embargo, el análisis de estos porcentajes requiere considerar que se trata de regímenes de distinta naturaleza, con obligaciones y bases de financiamiento que no resultan directamente comparables.
El problema financiero de AGAP no responde exclusivamente a una variable, sino a la interacción entre la evolución de los haberes nacionales, los salarios provinciales, las mejoras incorporadas a las remuneraciones de referencia y la cantidad de beneficiarios que integran el sistema.
Los créditos personales
Frente a los cuestionamientos que atribuyen parte del déficit del organismo a las operatorias de créditos personales e hipotecarios financiadas en el pasado, AGAP sostiene que esas actividades no explican el desequilibrio financiero actual.
Según la información proporcionada por el organismo, ambas operatorias generaron ganancias y no constituyen el origen del déficit corriente del régimen previsional. En el caso de los créditos personales, se otorgaron con tasas de interés reales positivas. Esto significa que las condiciones financieras establecidas contemplaban rendimientos superiores a la evolución de los precios.
Respecto de los créditos hipotecarios, el esquema de funcionamiento contempla la actualización de las cuotas de acuerdo con la variación salarial. Además, el Poder Ejecutivo provincial asume la cobertura de la diferencia entre la tasa subsidiada aplicada a los beneficiarios y la tasa de mercado de referencia BADLAR.
De esta manera, el subsidio destinado a facilitar el acceso a la vivienda queda a cargo de la Provincia y no representa una pérdida que deba absorber AGAP.
El organismo sostiene, por lo tanto, que las operatorias crediticias no son responsables del desequilibrio financiero que enfrenta actualmente el régimen complementario, cuya presión responde principalmente a factores vinculados con la evolución de los ingresos y las obligaciones previsionales.
Déficit financiero superior a los $11.177millones
La magnitud del escenario económico quedó reflejada en los resultados financieros correspondientes a los primeros nueve meses de 2026.
Entre enero y septiembre de ese año, AGAP registró un déficit financiero acumulado de $11.177.170.691. De acuerdo con la información del organismo, ese desequilibrio fue atendido mediante las previsiones financieras realizadas para afrontar las obligaciones del período.
La cifra expone la dimensión de los compromisos que debe cubrir el régimen complementario en un contexto marcado por el crecimiento de los beneficiarios, la reducción de la base contributiva y la ampliación de la brecha entre los haberes nacionales y las remuneraciones provinciales.
El desafío hacia adelante consiste en fortalecer las fuentes corrientes de financiamiento y preservar el equilibrio económico del sistema, considerando que sus obligaciones están directamente vinculadas con la evolución de los salarios de los trabajadores activos y las prestaciones de quienes ya se encuentran jubilados.
La cuestión adquiere especial importancia porque la finalidad esencial del organismo es garantizar el 82% móvil a los jubilados y pensionados de Catamarca, tanto a los actuales como a quienes se incorporen en el futuro.
En definitiva, la presión financiera sobre AGAP responde a una combinación de factores que se retroalimentan: la pérdida real de los haberes nacionales, los incrementos salariales provinciales, la incorporación de niveladores y adicionales, el aumento mensual de beneficiarios y la disminución de los trabajadores aportantes. En ese escenario, sostener la garantía previsional constituye el principal desafío económico e institucional del régimen complementario catamarqueño.