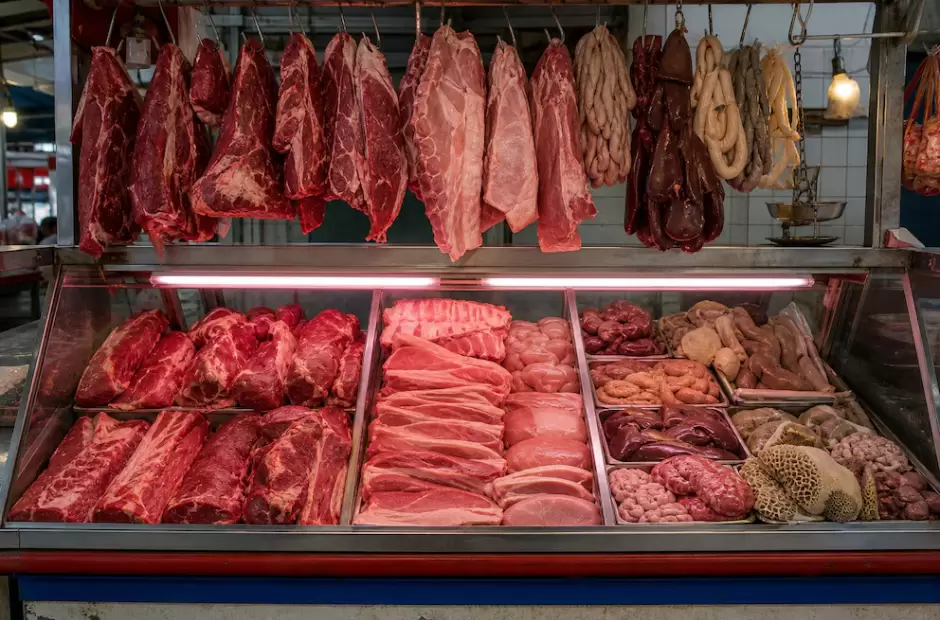
El consumo de carne vacuna en Argentina atraviesa uno de sus momentos más bajos de las últimas décadas. Durante octubre de 2026, la ingesta promedio por habitante descendió a 44,5 kilos anuales, de acuerdo con el informe mensual elaborado por la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (Ciccra). El registro representa una disminución de 5,6 kilos por persona en comparación con el nivel de hace doce meses y una retracción interanual del 11,2%.
La cifra refleja una modificación significativa en el comportamiento del consumo interno y confirma una tendencia descendente que se viene desarrollando a lo largo del año. La reducción no aparece como un fenómeno aislado de octubre, sino que está vinculada con una combinación de factores relacionados con la producción nacional, la disponibilidad de carne para el abastecimiento doméstico y el crecimiento de las operaciones de exportación.
Los datos correspondientes a los primeros diez meses de 2026 muestran con mayor claridad la dimensión de este proceso. Entre enero y octubre, el consumo aparente de carne vacuna totalizó 1,698 millones de toneladas res con hueso, lo que representa una disminución de 221.100 toneladas respecto del mismo período de 2025.
La evolución de estas cifras evidencia que el mercado interno recibió una cantidad considerablemente menor de carne en comparación con el año anterior. De acuerdo con el análisis de Ciccra, esta situación responde principalmente al retroceso de la producción doméstica, que coincidió con un incremento de las ventas al exterior.
Entre enero y octubre, la producción de carne vacuna cayó 6,5% interanual, mientras que las exportaciones crecieron 6,9%. Parte de este aumento estuvo impulsado por la ampliación del cupo preferencial que Estados Unidos otorgó a la Argentina a fines de 2025, un factor que contribuyó a fortalecer las posibilidades de colocación de carne argentina en ese destino.
Menor disponibilidad para el mercado interno
La combinación de una producción en retroceso y exportaciones en crecimiento tuvo consecuencias directas sobre la cantidad de carne disponible para los consumidores argentinos.
Durante los primeros diez meses del año, el mercado interno absorbió el 68,9% de la carne producida, una participación que se ubicó 3,9 puntos porcentuales por debajo de la registrada en igual período de 2025.
Este cambio en la distribución de la producción estuvo acompañado por una contracción del 11,5% interanual en el abastecimiento destinado al consumo doméstico. Se trata de una disminución que permite dimensionar el impacto de la menor disponibilidad de producto en el mercado nacional.
De esta manera, mientras las exportaciones avanzaron y ampliaron su participación dentro de la producción, el consumo interno recibió menos volumen de carne vacuna. El resultado se refleja en el descenso del consumo por habitante, que llegó a los 44,5 kilos anuales durante octubre.
La situación también se encuentra condicionada por las dificultades que atraviesa la actividad ganadera para sostener los niveles de producción. La menor disponibilidad de animales para faena constituye uno de los principales factores que explican el comportamiento actual de la oferta.
La faena de octubre registró su peor nivel
Detrás de la caída de la producción aparece un problema de oferta que tiene antecedentes en los últimos años. Durante octubre de 2026 se faenaron 1,064 millones de cabezas de ganado vacuno en 346 establecimientos habilitados. El volumen representó el registro más bajo para un mes de octubre desde 2016 y significó una disminución del 11,6% respecto del mismo mes del año pasado.
La adversidad climática registrada durante los últimos años redujo las existencias de ganado disponible para faena y contribuyó a generar restricciones en la oferta. A ese escenario se sumó el ingreso del ciclo ganadero en una etapa de retención de hembras, una dinámica que profundiza la escasez de animales destinados al procesamiento.
Este comportamiento se observa especialmente en los registros de faena de hembras. Por séptimo mes consecutivo, la caída interanual de este segmento superó a la correspondiente a los machos.
Las vaquillonas registraron el retroceso más pronunciado, con un desplome del 26,1% anual, mientras que la faena de vacas disminuyó un 4,5%. La evolución de estos indicadores permite observar que la retracción no se distribuye de manera uniforme entre las distintas categorías de animales y que la reducción de la faena de hembras constituye uno de los elementos centrales del actual escenario productivo.
En el acumulado de los primeros diez meses de 2026, operaron 375 establecimientos, que procesaron un total de 10,24 millones de cabezas. La cifra representa 1,16 millones de animales menos que en igual período de 2025.
Con ese resultado, la actividad se ubicó en el puesto 32 entre los últimos 47 años, de acuerdo con los registros correspondientes al período analizado.
Los precios de la carne aumentaron menos que la inflación durante octubre
A pesar de la contracción de la oferta y de la disminución del consumo, los precios de la carne vacuna en los mostradores registraron movimientos moderados durante octubre.
Según el relevamiento realizado por el Instituto de Promoción de la Carne Vacuna Argentina (IPCVA) en el área metropolitana, los cortes vacunos aumentaron en promedio apenas 0,1% respecto de septiembre.
El comportamiento se ubicó considerablemente por debajo de la inflación general del mismo período, que alcanzó el 2,2% según el Instituto Nacional de Estadística y Censos (Indec). En lo que va de 2026, la carne vacuna acumula un incremento del 15,7%, mientras que la inflación general ya superó el 26% acumulado hasta octubre. Sin embargo, la comparación con el año anterior muestra una evolución diferente: el promedio de los cortes vacunos registra un aumento interanual del 44,5% frente a octubre de 2025, como consecuencia de los ajustes acumulados durante los últimos doce meses.
El comportamiento de los precios tampoco fue homogéneo entre los distintos cortes. Durante octubre, algunos productos registraron incrementos, mientras que otros experimentaron bajas.
Entre las mayores subas se destacaron el lomo, con un aumento del 2,4%; la carnaza común, con 1,5%; y la bola de lomo, con 0,9%. En el extremo opuesto, el peceto registró una disminución del 2,3%, mientras que el roast beef y el matambre bajaron un 1% cada uno. El asado, por su parte, retrocedió un 0,7% durante el mismo período.
Pollo y cerdo, con aumentos inferiores a los de la carne vacuna
La moderación que mostraron los precios de la carne vacuna durante los últimos meses también modificó la relación de valores con otras proteínas de consumo habitual.
En octubre, el pollo fresco registró un aumento mensual del 0,2%, mientras que el pechito de cerdo no presentó variaciones respecto de septiembre.
Al observar el acumulado de los primeros diez meses de 2026, el pollo registró una suba del 22%, mientras que el pechito de cerdo avanzó un 14%.
La comparación interanual también mostró incrementos inferiores a los de la carne vacuna. El pollo acumuló un aumento del 30,4%, mientras que el cerdo registró una suba del 27%. Ambos porcentajes quedaron por debajo del incremento interanual del 44,5% correspondiente al promedio de los cortes vacunos.
Estos movimientos reflejan las diferencias en la evolución de los precios entre las distintas proteínas y forman parte del escenario en el que se desarrolla la retracción del consumo de carne bovina.
La demanda de fin de año
El último tramo del año suele estar acompañado por un incremento estacional de la demanda de carne vacuna, asociado principalmente con las celebraciones de diciembre. Históricamente, ese comportamiento genera una mayor presión sobre los precios durante el período previo a las fiestas.
En este contexto, otro de los indicadores relevantes para observar la evolución del sector es el valor del ganado en pie en el mercado de Cañuelas. Durante octubre, el kilo vivo promedió $3.763, con una disminución nominal del 1,3% respecto de septiembre. En términos reales, la caída fue del 1,9% frente a un año atrás.
Los valores reales de la hacienda acumulan ocho meses consecutivos de retroceso y actualmente se encuentran casi un 20% por debajo del máximo registrado en febrero de 2026.
Este nivel representa el piso desde el cual el mercado deberá afrontar la presión estacional que suele producirse hacia el cierre del año, cuando aumenta la demanda vinculada con las fiestas de diciembre.